
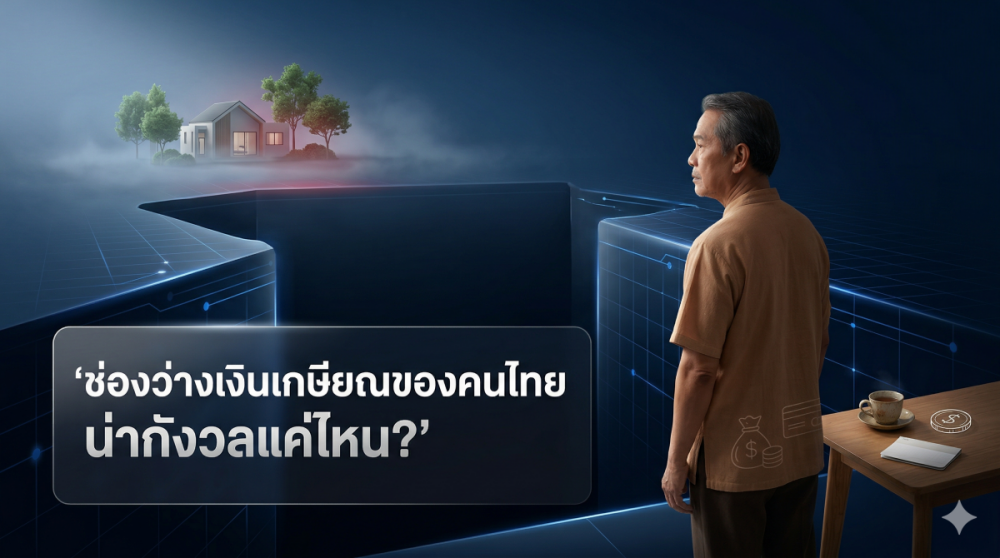
คุณเคยสงสัยไหมคะว่า… ในวันที่เราเดินถึงเส้นชัยที่เรียกว่า “เกษียณ” เราจะมีเงินพอใช้ไปจนถึงวันสุดท้ายของชีวิตจริงๆ หรือเปล่า?
คำว่า “Retirement Gap” หรือ “ช่องว่างเงินเกษียณ” ไม่ใช่แค่ศัพท์การเงินสวยๆ แต่มันคือส่วนต่างระหว่าง “เงินที่คุณต้องมี” กับ “เงินที่คุณมีจริง” ซึ่งสำหรับคนไทยในปัจจุบัน ช่องว่างนี้กำลังกว้างขึ้นเรื่อยๆ จนน่าตกใจค่ะ
สถิติจริงบอกว่าคนไทย “ออมไม่พอ”
จากผลสำรวจทักษะทางการเงินโดย ธนาคารแห่งประเทศไทย (ธปท.) และสำนักงานสถิติแห่งชาติ (ล่าสุดปี 2565-2567) พบข้อมูลที่น่ากังวลดังนี้ค่ะ:
- สัดส่วนคนออมลดลง: คนไทยที่เริ่มออมเงินเพื่อเกษียณมีเพียง 61.1% ซึ่งลดลงจากปีก่อนหน้า (66.0%) สะท้อนว่าคนไทยให้ความสำคัญกับเป้าหมายระยะยาวน้อยลง
- แก่ก่อนรวย: ประเทศไทยก้าวเข้าสู่ “สังคมสูงวัยอย่างสมบูรณ์” (Aged Society) ในปี 2567 โดยมีประชากรอายุ 60 ปีขึ้นไปถึง 20% ของประชากรทั้งหมด แต่ผลสำรวจกลับพบว่า 31% ของผู้สูงอายุไทย “ไม่มีเงินออมเลย”
- รายได้ไม่พอกิน: 42% ของผู้สูงอายุมีรายได้ไม่เพียงพอต่อการยังชีพ และส่วนใหญ่ยังต้องพึ่งพารายได้จากการทำงาน (34%) หรือเงินจากบุตรหลาน
หยุดคิดสักนิด: ถ้าคุณอายุ 30 ในวันนี้ คุณมีเวลาอีก 30 ปีในการเตรียมตัว แต่ในขณะเดียวกันคุณกำลังก้าวเข้าสู่ยุคที่ “ลูกหลานน้อยลง” และ “ค่าครองชีพสูงขึ้น” การพึ่งพาตัวเองจึงเป็นทางเดียวที่รอดค่ะ
ทำไมช่องว่างเงินเกษียณนี้ถึงน่ากังวล?
หากคุณเคยใช้ชีวิตด้วยเงินเดือนประมาณ 30,000 บาท มีไลฟ์สไตล์แบบคนเมือง ช่องว่างเงินเกษียณของคุณอาจจะใหญ่กว่าที่คิดด้วย 3 ปัจจัยนี้:
1. กับดัก “Longevity Risk” (อายุยืนเกินเงิน)
เทคโนโลยีการแพทย์ทำให้คนไทยอายุยืนขึ้น ข้อมูลจาก WHO ระบุว่าคนไทยที่อายุถึง 60 ปี มีแนวโน้มจะอยู่ต่อไปได้อีก 20-25 ปี หากคุณเตรียมเงินไว้ใช้แค่ถึงอายุ 75 แต่ดันอยู่ถึง 90 ปี “15 ปีที่เหลือ” คือนรกทางการเงินที่ไม่มีใครอยากเจอค่ะ
2. เงินเฟ้อ: ขโมยเงียบที่กัดกินมูลค่าเงิน
เงิน 6 ล้านบาทในวันนี้ อีก 30 ปีข้างหน้าอาจมีอำนาจซื้อลดลงเหลือไม่ถึงครึ่ง การออมเงินในบัญชีออมทรัพย์อย่างเดียวจึงไม่สามารถ “ถม” ช่องว่างเงินเกษียณได้มิด
3. ค่าใช้จ่ายสุขภาพที่พุ่งสูง
อ้างอิงจากข้อมูลสถิติของประเทศไทย ค่ารักษาพยาบาลมีอัตราเงินเฟ้อสูงถึง 10-15% ต่อปี เงินเกษียณที่คุณคิดว่าพอ อาจจะหมดไปกับ “ค่าหมอ” เพียงไม่กี่ครั้ง
ลองคำนวณช่องว่าง คุณยังขาดเงินเกษียณอยู่เท่าไหร่?
ลองใช้สูตรคำนวณง่ายๆ จาก ตลาดหลักทรัพย์ฯ (SET):
- อยากใช้เงินหลังเกษียณเดือนละ: 20,000 บาท
- หลังเกษียณอยู่ต่ออีก: 25 ปี (ถึงอายุ 85)
- เงินก้อนที่ต้องมี: 20,000 x 12 x 25 = 6,000,000 บาท
ตอนนี้คุณมีเท่าไหร่? ถ้าในบัญชีมี 500,000 บาท ช่องว่างของคุณคือ 5.5 ล้านบาท! และนี่คือตัวเลขที่ยังไม่ได้รวม “เงินเฟ้อ” นะคะ
วิธีถมช่องว่างเงินเกษียณก่อนจะสาย
การเป็นพนักงานออฟฟิศ คือความได้เปรียบ เพราะคุณมี “วินัย” และ “สิทธิภาษี” เป็นเครื่องมือ:
- ใช้ประกันบำนาญเป็นฐาน (Annuity): แผนอย่าง มาย บำนาญ ไฟว์ A90/5 ของอลิอันซ์ อยุธยา ช่วยล็อค “เงินเดือนหลังเกษียณ” ให้คุณได้แน่นอน 10% ทุกปี แถมลดหย่อนภาษีได้ทันทีในวันนี้
- เพิ่มพลังด้วยการลงทุน (Unit Linked): สำหรับคนวัย 30 ที่รับความเสี่ยงได้ เช่น การใช้แผน มาย สไตล์ สมาร์ต เพย์ 15 อัลตร้า จะช่วยให้เงินออมของคุณมีโอกาสเติบโตชนะเงินเฟ้อผ่านกองทุนรวม
- ปิดรูรั่วด้วยประกันสุขภาพ: อย่าให้ช่องว่างเงินเกษียณกว้างขึ้นเพราะค่ารักษาพยาบาล การมีประกันสุขภาพอย่าง My Double Care คือการปกป้องเงินออมที่ดีที่สุด
FAQ: ถาม-ตอบ เรื่องช่องว่างเงินเกษียณ
Q: ช่องว่างเงินเกษียณ (Retirement Gap) คืออะไร?
A: คือผลต่างระหว่าง “เงินที่จำเป็นต้องใช้” หลังเกษียณ กับ “เงินออมและสวัสดิการ” ที่เรามีจริง (เช่น ประกันสังคม, กองทุนสำรองเลี้ยงชีพ) หากส่วนต่างเป็นลบ หมายความว่าคุณกำลังเผชิญความเสี่ยงที่จะลำบากในยามแก่ค่ะ
Q: อายุ 30 ยังไม่ได้เริ่มออม สายไปไหม?
A: ไม่สายค่ะ แต่ต้องเริ่ม “ทันที” เพราะอายุ 30 คือช่วง Golden Period ที่พลังของดอกเบี้ยทบต้นทำงานได้ดีที่สุด หากรอไปเริ่มตอน 40 คุณต้องออมเงินต่อเดือนเพิ่มขึ้นถึง 2 เท่าเพื่อให้ได้เงินก้อนเท่าเดิม
Q: ประกันสังคมอย่างเดียวพอไหมสำหรับคนเงินเดือน 30,000?
A: จากข้อมูลจริง ประกันสังคมให้เงินบำนาญชราภาพสูงสุดประมาณ 7,500 บาท/เดือน (กรณีส่งครบ 30 ปี+) ซึ่งไม่เพียงพอต่อค่าครองชีพในเมืองแน่นอน คุณจำเป็นต้องมีแผนการออมส่วนตัวเสริมค่ะ
บทสรุป: อย่าให้ตัวเองในวัย 60 มานั่งเสียใจ
ข้อมูลสถิติจากทุกสำนักยืนยันตรงกันว่า “คนไทยส่วนใหญ่ออมเงินไม่พอเกษียณ” แต่คุณไม่จำเป็นต้องเป็นหนึ่งในสถิตินั้นค่ะ
การเริ่มต้นที่ maytapriya.me คือก้าวแรกที่จะช่วยคุณคำนวณช่องว่างนี้ให้แม่นยำ และเลือกเครื่องมือที่ใช่เพื่อถมช่องว่างให้เต็ม เพราะการเกษียณที่มีความสุข… ไม่ได้ขึ้นอยู่กับว่าคุณหาเงินได้เท่าไหร่ แต่ขึ้นอยู่กับว่าคุณ “วางแผน” ได้ดีแค่ไหนตั้งแต่วันนี้ค่ะ