
เวลาพูดถึงคำว่า Exit Plan หรือ Exit Strategy เจ้าของธุรกิจจำนวนมากมักนึกถึงการ “ขายบริษัท” เป็นอย่างแรก บางคนมองว่าเป็นเรื่องของบริษัทใหญ่ บางคนคิดว่าเป็นเรื่องที่ค่อยวางแผนตอนใกล้เกษียณ และอีกหลายคนรู้สึกว่า ธุรกิจเพิ่งกำลังไปได้ดี จะรีบคิดถึงวันที่ออกไปทำไม
แต่จริง ๆ แล้ว Exit Plan อาจไม่ใช่เรื่องของ “วันที่เราอยากออก” เลยก็ได้ เพราะในชีวิตจริง เราไม่ได้เป็นคนเลือกเสมอไปว่า จะออกจากธุรกิจเมื่อไร และจะออกด้วยวิธีไหน
เราอาจตั้งใจทำธุรกิจนี้ไปอีก 20 ปี แต่สุขภาพเปลี่ยนก่อน เราอาจตั้งใจสร้างบริษัทกับหุ้นส่วนไปจนเกษียณ แต่วันหนึ่งเป้าหมายชีวิตของแต่ละคนไม่เหมือนเดิม หรือบางธุรกิจที่เจ้าของตั้งใจจะส่งต่อให้ลูก กลับไม่เคยคุยกันเลยว่า ถ้าวันหนึ่งเจ้าของไม่อยู่ หุ้น อำนาจตัดสินใจ หนี้สิน และภาระต่าง ๆ จะถูกจัดการอย่างไร
เพราะฉะนั้น Exit Plan สำหรับว่าน ไม่ได้หมายถึงการเตรียมเลิกทำธุรกิจ แต่มันคือการเตรียมให้ธุรกิจมีทางไปต่อ เมื่อคนใดคนหนึ่งไม่สามารถหรือไม่ต้องการอยู่ในระบบเดิมอีกต่อไป
Exit Plan คืออะไร และทำไมควรวางตั้งแต่ธุรกิจยังดี?
ถ้ามองแบบง่ายที่สุด Business Exit Plan คือการตอบคำถามล่วงหน้าว่า ถ้าเจ้าของกิจการ หุ้นส่วน หรือบุคคลสำคัญคนหนึ่งต้องออกจากธุรกิจ จะเกิดอะไรขึ้นต่อกับหุ้น เงิน อำนาจในการบริหาร ภาระหนี้ และคนที่เกี่ยวข้อง
หลายครั้งปัญหาของธุรกิจไม่ได้เกิดจาก “ไม่มีทรัพย์สิน” แต่เกิดจากมีทรัพย์สินเยอะมาก เพียงแต่ไม่เคยตกลงกันว่า หากเกิดเหตุขึ้นจริง ทรัพย์สินเหล่านั้นจะถูกจัดการอย่างไร
บริษัทอาจมีมูลค่าหลายสิบล้านบาท แต่ไม่ได้หมายความว่าหุ้นส่วนอีกคนจะมีเงินสดหลายสิบล้านบาทพร้อมซื้อหุ้นคืน บริษัทอาจมีผู้ถือหุ้นเพียงสองคนและแบ่งหุ้นกันคนละครึ่ง แต่ถ้าหนึ่งในนั้นไม่อยู่ต่อ โครงสร้างอำนาจในบริษัทอาจเปลี่ยนไปทันที หรือบางธุรกิจอาจยังมียอดขายและมีกำไรดี แต่ถ้าคนที่ถือความสัมพันธ์กับลูกค้ารายใหญ่ หรือคนที่ตัดสินใจเรื่องสำคัญไม่สามารถทำงานต่อได้ รายได้ที่ดูแข็งแรงก็อาจสะดุดได้เร็วกว่าที่คิด
ดังนั้นคำถามของ Exit Planning จึงไม่ควรมีแค่ “วันหนึ่งเราจะขายบริษัทให้ใคร” แต่ควรถามว่า ถ้าโครงสร้างบางอย่างเปลี่ยนพรุ่งนี้ ธุรกิจนี้ยังเดินต่อได้หรือเปล่า
และตรงนี้เองที่ Exit Plan เชื่อมกับเรื่อง Business Continuity Plan หรือแผนความต่อเนื่องทางธุรกิจ และ Business Succession Planning หรือการวางแผนส่งต่อธุรกิจ อย่างแยกกันแทบไม่ออก
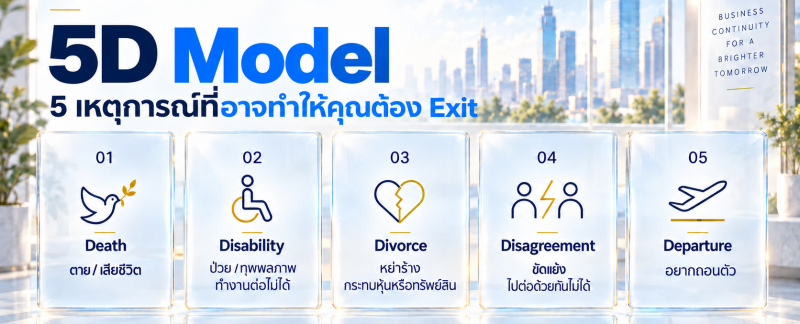
และถ้าใครยังนึกภาพไม่ออก ว่านอยากชวนเริ่มคิดจาก 5 เหตุการณ์ง่าย ๆ ที่เรียกว่า 5D ได้แก่ Death, Disability, Divorce, Disagreement และ Departure
บางข้อเราไม่อยากให้เกิด บางข้ออาจเกิดขึ้นตามธรรมชาติของชีวิต และบางข้อเป็นเรื่องที่เราสามารถเลือกเองได้ แต่ทุกข้อมีสิ่งหนึ่งเหมือนกันคือ ถ้าเราไม่ได้เตรียมไว้ก่อน ผลกระทบอาจไม่ได้หยุดอยู่แค่ที่ตัวเรา แต่อาจไปถึงหุ้นส่วน ครอบครัว พนักงาน ลูกค้า และธุรกิจที่ใช้เวลาหลายปีสร้างขึ้นมา
Death ถ้าวันหนึ่งเจ้าของหรือหุ้นส่วนไม่อยู่ หุ้นจะไปอยู่กับใคร?
นี่น่าจะเป็น D ตัวแรกที่ไม่มีใครอยากพูดถึง แต่กลับเป็นหนึ่งในเรื่องที่เจ้าของธุรกิจควรตอบให้ชัดที่สุด
ลองนึกภาพบริษัทที่ก่อตั้งโดยหุ้นส่วนสองคน ถือหุ้นกันคนละ 50% ทำงานมาด้วยกันสิบกว่าปี แบ่งหน้าที่กันชัด คนหนึ่งดูการขาย อีกคนดูการเงิน ทุกการตัดสินใจใหญ่ผ่านการคุยกันสองคนมาตลอด
ถ้าวันหนึ่งหนึ่งในนั้นเสียชีวิต สิ่งที่เกิดขึ้นไม่ได้มีเพียงเรื่องว่า ครอบครัวของเขาจะได้รับอะไร แต่ยังมีคำถามต่อทันทีว่า หุ้นที่เขาถืออยู่จะถูกจัดการอย่างไร ใครจะเป็นผู้รับหุ้น หุ้นส่วนที่เหลือจำเป็นต้องทำธุรกิจกับผู้ที่เข้ามารับสิทธิในหุ้นต่อหรือไม่ คนที่ได้รับหุ้นอยากถือหุ้นต่อ หรือจริง ๆ แล้วต้องการเงินสดมากกว่า
ถ้าทุกฝ่ายเห็นว่า ทางออกที่เหมาะสมที่สุดคือให้หุ้นส่วนเดิมหรือบริษัทซื้อหุ้นกลับ ก็จะเกิดคำถามถัดไปว่า ซื้อในราคาเท่าไร
มูลค่าที่เจ้าของธุรกิจคิดว่าบริษัทมี อาจไม่ใช่มูลค่าเดียวกับที่ครอบครัวของผู้ถือหุ้นอีกฝ่ายมอง และต่อให้ตกลงราคากันได้ ก็ยังเหลือคำถามสำคัญอีกข้อว่า เงินที่จะใช้ซื้อหุ้นก้อนนั้นมาจากไหน
นี่จึงเป็นเหตุผลที่เรื่องอย่างข้อตกลงระหว่างผู้ถือหุ้น วิธีประเมินมูลค่าธุรกิจ เงื่อนไขการซื้อขายหุ้น และแหล่งเงินสำหรับรองรับเหตุการณ์ไม่คาดคิด ควรถูกคิดในวันที่ทุกคนยังอยู่ครบและยังคุยกันด้วยเหตุผลได้
เพราะหลังเกิดเหตุ คนที่ต้องนั่งโต๊ะเจรจาด้วยกันอาจไม่ใช่คนกลุ่มเดิม และคนที่ต้องตัดสินใจอาจกำลังอยู่ในช่วงเวลาที่ทั้งเรื่องครอบครัว เรื่องเงิน และความรู้สึกเกิดขึ้นพร้อมกัน
การทำ Exit Plan จึงไม่ใช่การนั่งคิดว่าใครจะจากไปก่อน แต่เป็นการทำให้แน่ใจว่า ถ้าเกิดเหตุที่ไม่มีใครอยากให้เกิด ธุรกิจกับครอบครัวจะไม่ต้องแก้ทุกอย่างพร้อมกันในวันที่ทุกคนพร้อมน้อยที่สุด
Disability ถ้ายังอยู่ แต่ทำงานต่อไม่ได้ ธุรกิจจะอยู่ได้ไหม?
ในบางกรณี เรื่องที่จัดการยากกว่าการเสียชีวิตอาจเป็นสถานการณ์ที่เจ้าของยังอยู่ แต่ไม่สามารถกลับมาทำงานได้เหมือนเดิม
อุบัติเหตุ โรคร้ายแรง หรือภาวะทุพพลภาพอาจทำให้เจ้าของธุรกิจต้องหยุดทำงานเป็นเวลานาน หรือแม้กระทั่งไม่สามารถกลับมารับผิดชอบหน้าที่เดิมได้อีก
เรื่องนี้สำคัญมากโดยเฉพาะกับ SME ที่เจ้าของไม่ได้เป็นแค่ “ผู้ถือหุ้น” แต่เป็นแทบทุกอย่างของบริษัท
เป็นคนเซ็นเอกสาร เป็นคนอนุมัติค่าใช้จ่าย เป็นคนเจรจากับลูกค้ารายใหญ่ เป็นคนรู้ต้นทุน เป็นคนคุยกับ Supplier และบางครั้ง Password ระบบสำคัญยังอยู่กับเจ้าของเพียงคนเดียว
เราจึงควรถามตัวเองอย่างจริงจังว่า ถ้าพรุ่งนี้เจ้าของธุรกิจไม่สามารถมาทำงานได้เป็นเวลา 6 เดือน บริษัทจะเดินต่ออย่างไร
ใครมีอำนาจตัดสินใจแทน ใครเข้าถึงข้อมูลสำคัญได้ ลูกค้ารายใหญ่รู้จักกับคนอื่นในทีมบ้างหรือยัง ทีมรู้หรือไม่ว่าต้องรับช่วงงานอย่างไร และเงินสดในกิจการสามารถรองรับช่วงเวลาที่รายได้อาจลดลงได้นานแค่ไหน
ในเวลาเดียวกัน เจ้าของธุรกิจและครอบครัวเองก็อาจมีค่าใช้จ่ายเพิ่มขึ้นจากการรักษาพยาบาลหรือการดูแลระยะยาว ทำให้เงินถูกต้องการพร้อมกันทั้งฝั่ง “ชีวิตส่วนตัว” และ “ธุรกิจ”
ตรงนี้ทำให้เห็นว่า Business Continuity ไม่ได้หมายถึงการ Backup Server หรือเก็บไฟล์ไว้บน Cloud อย่างเดียว แต่มันคือการ Backup บทบาทของคนด้วย
ถ้าความรู้ อำนาจ และความสัมพันธ์ทุกอย่างกระจุกอยู่ในคนเดียว ธุรกิจก็มีความเสี่ยงที่มองไม่เห็นอยู่กับตัวตลอดเวลา
Divorce เรื่องส่วนตัวที่อาจเดินเข้ามาถึงโต๊ะผู้ถือหุ้น
D ตัวที่สามคือ Divorce หรือการหย่าร้าง
เราอาจรู้สึกว่าเป็นเรื่องของครอบครัว ไม่เกี่ยวกับบริษัท แต่สำหรับเจ้าของกิจการ ชีวิตส่วนตัวกับทรัพย์สินทางธุรกิจไม่ได้ถูกแยกออกจากกันง่ายเสมอไป
สำหรับคนทั่วไป สินทรัพย์สำคัญอาจเป็นบ้าน เงินออม หรือพอร์ตลงทุน แต่สำหรับเจ้าของธุรกิจ สินทรัพย์ที่มีมูลค่าสูงที่สุดในชีวิตอาจเป็น “หุ้นบริษัท” ที่สร้างมาหลายสิบปี
ดังนั้นเมื่อความสัมพันธ์ในครอบครัวเปลี่ยน เรื่องอย่างมูลค่าหุ้น ผลประโยชน์จากธุรกิจ สิทธิในทรัพย์สิน หรือโครงสร้างการถือครองต่าง ๆ ก็อาจต้องถูกนำมาพิจารณาด้วย และในบางกรณี ผลกระทบอาจไม่ได้มีเฉพาะคู่สมรส แต่ขยายไปถึงหุ้นส่วนคนอื่นในบริษัทด้วย
สิ่งที่ว่านมองว่าน่าสนใจคือ ธุรกิจจำนวนมากมี Business Plan ละเอียดมาก มี Forecast รายได้ มีแผนเปิดสาขา มีแผนลงทุนเครื่องจักร แต่ไม่เคยมี Scenario Planning สำหรับเรื่องที่เกิดขึ้นในชีวิตของผู้ถือหุ้นเลย
ทั้งที่จริงแล้ว บริษัทกับชีวิตของผู้ถือหุ้นไม่ได้แยกจากกันขนาดนั้น
แน่นอนว่ารายละเอียดด้านสิทธิในทรัพย์สิน โครงสร้างหุ้น ภาษี และกฎหมายของแต่ละคนแตกต่างกัน ตรงนี้จึงไม่ควรใช้สูตรเดียวกันกับทุกครอบครัว แต่ควรนำโครงสร้างจริงไปคุยกับผู้เชี่ยวชาญด้านกฎหมาย บัญชี ภาษี และการเงินที่เกี่ยวข้อง
เป้าหมายไม่ใช่การระแวงว่า “วันหนึ่งฉันจะหย่าหรือเปล่า” แต่เป็นการทำให้แน่ใจว่า ถ้าชีวิตส่วนตัวเปลี่ยน ธุรกิจจะไม่ต้องเปลี่ยนแบบไร้ทิศทางตามไปด้วย
Disagreement ถ้าวันหนึ่งหุ้นส่วนไม่ได้อยากไปทางเดียวกันแล้วล่ะ?
ตอนเริ่มธุรกิจ หุ้นส่วนมักใช้เวลาคุยกันเยอะมากว่า “เราจะสร้างอะไรด้วยกัน”
เราเห็นภาพอนาคตร่วมกัน มีเป้าหมายเดียวกัน และส่วนใหญ่ก็ไม่ได้เริ่มบริษัทขึ้นมาพร้อมคิดว่า วันหนึ่งจะต้องแยกทางกันอย่างไร
แต่เมื่อเวลาผ่านไป สิบปีของชีวิตสามารถเปลี่ยนคนได้เยอะมาก
คนหนึ่งอาจอยากขยายกิจการอย่างรวดเร็ว แต่อีกคนอยากลดความเสี่ยง คนหนึ่งอยากนำกำไรกลับไปลงทุนต่อ แต่อีกคนอยากรับเงินปันผล คนหนึ่งอยากขายธุรกิจเมื่อมีข้อเสนอที่ดี ในขณะที่อีกคนมองว่าบริษัทนี้ต้องถูกส่งต่อให้ลูก
บางครั้งไม่ได้มีใครผิดเลย
เราแค่ไม่ได้อยากได้อนาคตแบบเดียวกันอีกต่อไป
ปัญหาคือ ถ้าเราไม่เคยตกลงกันเลยว่าจะจัดการกับวันที่ความเห็นไม่ตรงกันอย่างไร เรื่องที่ควรเป็น Business Decision อาจกลายเป็น Personal Conflict
คำถามที่ควรถูกคิดไว้ตั้งแต่เนิ่น ๆ จึงมีตั้งแต่ ถ้าเกิดการตัดสินใจที่เสียงเท่ากันจะทำอย่างไร ใครมีสิทธิซื้อหุ้นก่อน หากอีกฝ่ายต้องการออกจะใช้วิธีอะไรในการกำหนดราคาหุ้น ถ้าตกลงราคากันไม่ได้จะให้ใครเป็นคนประเมิน และสามารถขายหุ้นให้บุคคลภายนอกได้ภายใต้เงื่อนไขแบบใด
เรื่องเหล่านี้ฟังดูไม่โรแมนติกเท่าการทำ Vision Board ของบริษัท แต่เป็นส่วนสำคัญของความสัมพันธ์ระหว่างหุ้นส่วน
เพราะบางครั้ง ข้อตกลงที่ดีไม่ได้มีไว้สำหรับวันที่ทุกคนยังคิดเหมือนกัน แต่มันมีไว้สำหรับวันที่เรายังเคารพกัน แม้จะไม่ได้อยากเดินไปทางเดียวกันแล้ว
Departure ถ้าวันหนึ่งเราแค่ไม่อยากทำต่อแล้ว?
D ตัวสุดท้ายเป็นเหตุการณ์ที่ไม่ได้แปลว่ามีอะไรผิดพลาดเลย
ไม่มีใครเสียชีวิต ไม่มีใครเจ็บป่วย ไม่มีใครทะเลาะกัน
แค่วันหนึ่งคนคนหนึ่งอาจพูดว่า
“เราพอแล้ว”
บางคนอยากเกษียณ บางคนอยากย้ายประเทศ บางคนอยากเปลี่ยนสายงาน บางคนอยากใช้ชีวิตช้าลง หรือบางคนสร้างธุรกิจถึงจุดหนึ่งแล้วพบว่า สิ่งที่อยากทำในสิบปีถัดไปไม่ใช่สิ่งเดิมอีกต่อไป
ทั้งหมดเป็นเรื่องปกติมากของชีวิต
แต่ปัญหาจะเกิดขึ้นเมื่อ “อยากออก” แล้วเพิ่งพบว่า ไม่รู้จะออกอย่างไร
ใครจะซื้อหุ้น บริษัทสามารถซื้อคืนได้หรือไม่ หุ้นส่วนอีกคนมีเงินพอจะซื้อหรือเปล่า ถ้าต้องทยอยจ่ายจะใช้เวลากี่ปี มูลค่าบริษัทจะคำนวณจากอะไร และถ้าไม่มีใครต้องการซื้อหุ้นจริง ๆ มูลค่าธุรกิจที่เราเห็นอยู่บนกระดาษจะเปลี่ยนกลับมาเป็นเงินสำหรับชีวิตหลังเกษียณได้อย่างไร
นี่เป็นเรื่องที่เจ้าของกิจการมักมองข้ามตอนทำ Retirement Planning
บางคนมีทรัพย์สินสุทธิสูงมาก เพราะมูลค่าส่วนใหญ่ผูกอยู่กับบริษัท แต่ Net Worth ไม่ได้เท่ากับ Liquidity
เราสามารถเป็นเจ้าของธุรกิจมูลค่า 50 ล้านบาท แต่ไม่ได้หมายความว่าเราจะมีเงินสด 50 ล้านบาทให้ใช้ในวันที่อยากเกษียณ
เพราะฉะนั้น การวางแผนเกษียณของเจ้าของธุรกิจควรมีอีกคำถามหนึ่งเสมอว่า
Business Asset ที่เราสร้างมาตลอดชีวิต จะเปลี่ยนเป็น Personal Wealth ที่เราใช้จริงได้อย่างไร
นี่คือสิ่งที่ Exit Strategy ควรตอบให้ได้ ก่อนถึงวันที่เราต้องการใช้คำตอบนั้นจริง ๆ
Exit Plan ที่ดี ไม่ได้เริ่มจากเอกสารร้อยหน้า แต่เริ่มจากคำถามที่ถูกต้อง
การวางแผน Exit Plan ไม่จำเป็นต้องเริ่มด้วยเอกสารกฎหมายหลายสิบหน้า หรือการพยายามแก้ทุกปัญหาของธุรกิจในครั้งเดียว
สิ่งแรกที่ควรทำคือ มองเห็นช่องว่างก่อน
ใครคือบุคคลที่ถ้าหายไปจากบริษัทแล้ว ธุรกิจจะได้รับผลกระทบมากที่สุด หุ้นของแต่ละคนมีมูลค่าประมาณเท่าไร เหตุการณ์แบบไหนควรถูกกำหนดเป็น Trigger สำหรับการซื้อขายหรือโอนหุ้น หากเหตุการณ์นั้นเกิดขึ้น ใครควรมีสิทธิทำอะไร ราคาจะถูกคำนวณอย่างไร และเงินสำหรับทำตามข้อตกลงจะมาจากไหน
โดยเฉพาะคำถามเรื่อง “เงินมาจากไหน” เป็นเรื่องที่สำคัญมาก
เพราะการเขียนข้อตกลงว่า “หากเกิดเหตุ หุ้นส่วนอีกฝ่ายจะซื้อหุ้น” เป็นเพียงครึ่งแรกของแผน
อีกครึ่งหนึ่งคือ แล้วเขาจะเอาเงินที่ไหนมาซื้อ
แหล่งเงินอาจมาจากเงินสดของผู้ซื้อ เงินสำรองบริษัท การจัดหาเงินทุน หรือเครื่องมือทางการเงินที่ออกแบบให้สอดคล้องกับวัตถุประสงค์นั้น ซึ่งรายละเอียดต้องพิจารณาตามโครงสร้างของแต่ละธุรกิจ
หน้าที่ของ Exit Planning จึงไม่ใช่รีบเลือกผลิตภัณฑ์อะไรสักอย่าง แต่คือการมองภาพรวมก่อนว่า เราอยากให้เหตุการณ์จบแบบไหน แล้วต้องสร้างระบบอะไรไว้เพื่อทำให้ปลายทางนั้นเกิดขึ้นได้จริง
ธุรกิจยิ่งเล็ก บางครั้งยิ่งต้องวาง Business Continuity ให้เร็ว
หลายคนอาจคิดว่า เรื่อง Exit Strategy หรือ Business Succession Planning เป็นเรื่องของบริษัทใหญ่เท่านั้น แต่ในความเป็นจริง SME บางแห่งอาจมีความจำเป็นมากกว่าเสียอีก
บริษัทใหญ่มีผู้บริหารหลายระดับ มีคณะกรรมการ มีระบบ มีฝ่ายกฎหมาย ฝ่ายการเงิน และคนที่สามารถรับช่วงหน้าที่กันได้
แต่ธุรกิจเล็กจำนวนมากมีคนเพียงหนึ่งหรือสองคนที่รวมทุกอย่างไว้กับตัวเอง
ลูกค้ารู้จักเจ้าของคนเดียว Supplier โทรหาเจ้าของคนเดียว รหัสธนาคารอยู่กับเจ้าของ การอนุมัติทุกอย่างต้องรอเจ้าของ และองค์ความรู้สำคัญทั้งหมดอยู่ในหัวเจ้าของ
บริษัทอาจมีพนักงาน 50 คน แต่ถ้าไม่มีเจ้าของคนเดียว ทุกอย่างหยุด
ธุรกิจแบบนี้อาจดูแข็งแรงจากยอดขาย แต่ในมุม Business Continuity ยังมีความเปราะบางสูงมาก
ว่านเลยชอบใช้คำถามหนึ่งถามเจ้าของกิจการว่า
“บริษัทของเราเป็นธุรกิจที่มีเจ้าของ หรือเป็นธุรกิจที่ต้องมี ‘เจ้าของคนนี้’ เท่านั้นถึงจะอยู่ได้?”
สองประโยคนี้ฟังดูคล้ายกัน แต่ความหมายต่างกันมาก
และถ้าเราตั้งใจสร้างธุรกิจให้มีมูลค่าในระยะยาว การทำให้ธุรกิจสามารถดำเนินต่อได้โดยไม่ผูกติดกับคนใดคนหนึ่งมากเกินไป ก็ควรเป็นหนึ่งในเป้าหมายของการเติบโตเช่นกัน
วันที่ดีที่สุดในการทำ Exit Plan คือวันที่เรายังไม่ต้อง Exit
สิ่งหนึ่งที่ว่านเห็นบ่อยเวลาคุยเรื่องการเงินและการวางแผนชีวิต คือหลายเรื่องไม่ได้ยากเพราะไม่มีทางออก
แต่มันยากเพราะ เราเริ่มคิดตอนที่ทางเลือกเหลือน้อยลงแล้ว
ตอนหุ้นส่วนยังรักกัน การตกลงกติกาง่ายกว่า
ตอนทุกคนยังสุขภาพดี การเตรียมเงินและโครงสร้างง่ายกว่า
ตอนธุรกิจมีกระแสเงินสดดี การสร้าง Buffer ง่ายกว่า
ตอนยังไม่มีใครอยากออก การคุยเรื่องมูลค่าหุ้นมักใช้เหตุผลได้มากกว่า
และตอนที่ยังไม่มีเหตุการณ์อะไรเกิดขึ้น เราสามารถตัดสินใจโดยไม่ถูกความกลัว ความเศร้า ความโกรธ หรือความเร่งรีบบังคับ
เพราะฉะนั้น Exit Plan ที่ดีไม่ใช่การทำนายว่าอนาคตจะเกิดอะไรขึ้น แต่คือการสร้างทางเลือกไว้ก่อนที่ชีวิตจะบังคับให้เราเลือก
- Death ถ้าวันหนึ่งเราไม่อยู่แล้ว
- Disability ถ้ายังอยู่ แต่ไม่สามารถทำงานต่อได้เหมือนเดิม
- Divorce ถ้าเรื่องครอบครัวเริ่มกระทบหุ้นหรือทรัพย์สิน
- Disagreement ถ้าวันหนึ่งหุ้นส่วนไม่ได้อยากเดินไปทางเดียวกัน
- Departure หรือแม้แต่วันที่ไม่มีอะไรผิดเลย เพียงแต่เราพร้อมเกษียณ ถอนตัว หรือเลือกเส้นทางใหม่ให้ชีวิต
ไม่มีใครทำธุรกิจโดยตั้งใจให้ 5D เหล่านี้เกิดขึ้น
แต่เราสามารถออกแบบไว้ได้ว่า ถ้ามันเกิดขึ้น ธุรกิจ ครอบครัว หุ้นส่วน และคนที่เหลืออยู่จะเดินต่ออย่างไร
บางทีคำถามสำคัญที่สุดของเจ้าของธุรกิจจึงไม่ใช่แค่ว่า
“ปีหน้าบริษัทจะโตอีกกี่เปอร์เซ็นต์”
แต่อาจเป็นคำถามว่า
“ถ้าวันหนึ่งฉันไม่ได้อยู่ตรงนี้แล้ว สิ่งที่สร้างมาทั้งหมดจะยังเดินต่อแบบที่ฉันตั้งใจไว้หรือเปล่า?”
ถ้าวันนี้ยังตอบไม่ได้ ก็ไม่ได้หมายความว่าเราต้องรีบแก้ทุกอย่างทันที
แต่อาจเป็นเวลาที่ดีที่จะลองเอาโครงสร้างหุ้น รายชื่อหุ้นส่วน มูลค่าธุรกิจ ภาระหนี้ เงินสำรอง และเป้าหมายชีวิตของแต่ละคนมาวางบนโต๊ะ แล้วลองไล่ 5D ไปทีละข้อ
ดูว่าเหตุการณ์ไหนเรามีแผนแล้ว เหตุการณ์ไหนยังไม่มี และถ้าเกิดขึ้นจริง ช่องว่างจะอยู่ตรงไหน
บางช่องว่างอาจต้องแก้ด้วยข้อตกลงทางกฎหมาย บางเรื่องต้องแก้ด้วยระบบบริหาร บางเรื่องคือการกระจายอำนาจและองค์ความรู้ บางเรื่องต้องมีสภาพคล่องสำรอง และบางเรื่องอาจใช้เครื่องมือทางการเงินเข้ามาช่วยรองรับ
ไม่จำเป็นต้องเริ่มจากคำถามว่า “ต้องซื้ออะไร?”
เริ่มจากคำถามว่า
“ถ้า 5D เกิดขึ้นวันนี้ เราอยากให้เรื่องนี้จบอย่างไร?”
แล้วค่อยสร้างแผนให้ไปถึงปลายทางนั้น เพราะเป้าหมายที่แท้จริงของ Exit Plan ไม่ใช่การเตรียมตัวออกจากธุรกิจ แต่คือการทำให้สิ่งที่เราใช้เวลาทั้งชีวิตสร้างมา มีทางไปต่อ แม้วันหนึ่งชีวิตไม่ได้เดินตามแผน
Exit (ไม่) Plan… มาลองแพลนกันไหมคะ? สนใจอยากวางแผน Exit Plan ให้ตัวเอง ทักมาพูดคุยกับว่านได้นะคะ
Your Moment ☔ Our Moment